
Custo padrão e real na construção civil: diferenças
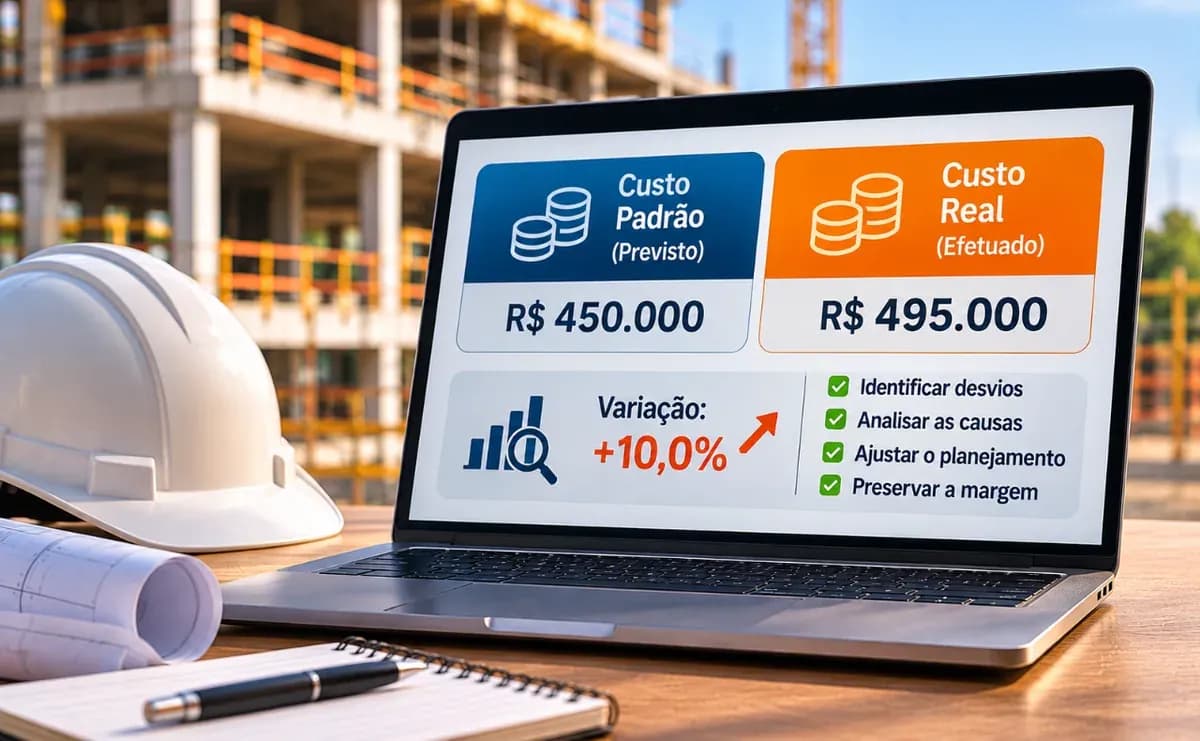
Custo padrão vs. custo real na construção civil: como analisar variações
O custo padrão representa o valor previsto de um serviço, enquanto o custo real mostra o gasto efetivo. Na construção civil, essa comparação ajuda a identificar desvios que comprometem a margem. Entenda como fazer a análise das variações e melhorar o controle de custos das obras.
O que é custo padrão na construção civil?
O custo padrão é uma referência previamente estabelecida para a execução de um serviço, considerando quantidades de materiais, preços e produtividade esperada. Na construção civil, ele orienta o orçamento e permite avaliar se os recursos estão sendo utilizados conforme o planejamento. Existem três classificações principais:
Custo padrão ideal: considera condições de máxima eficiência, sem perdas relevantes. Por exemplo, a execução de alvenaria com aproveitamento integral dos materiais e produtividade idealizada da equipe;
Custo padrão estimado: utiliza dados históricos para projetar despesas. Uma construtora pode considerar o custo médio de concretagem de obras anteriores, mesmo que esses registros incluam ineficiências;
Custo padrão corrente: estabelece metas realistas, considerando as condições previstas da obra, perdas normais e produtividade alcançável. É especialmente útil para acompanhar a execução.
A escolha depende da finalidade da análise. Para o acompanhamento operacional, o padrão corrente costuma oferecer uma referência mais adequada às condições reais do canteiro.
Como calcular o custo padrão?
O cálculo do custo padrão considera a quantidade prevista de determinado insumo e seu preço unitário de referência. Essa relação permite estimar os gastos com materiais antes da execução e estabelecer uma base para comparar os custos planejados com os valores efetivamente registrados na obra.
Fórmula: CP = QP × PP
Em que:
CP = custo padrão;
QP = quantidade padrão;
PP = preço padrão unitário.
Considere uma obra que prevê utilizar 500 sacos de cimento, com preço padrão de R$ 35 por unidade. Para calcular o custo padrão desse material, basta multiplicar a quantidade planejada pelo valor unitário, conforme demonstrado abaixo.
Cálculo: CP = 500 × 35 = R$ 17.500.
Portanto, o custo padrão desse insumo é de R$ 17.500. Para determinar o custo de um serviço completo, devem ser somados os custos previstos de materiais, mão de obra e demais recursos necessários.
O que é custo real e qual a diferença para o custo padrão?
O custo real corresponde ao valor efetivamente incorrido durante a execução da obra. Ele considera os preços praticados, as quantidades consumidas e os recursos utilizados. A comparação com o custo padrão permite identificar desvios financeiros e investigar suas causas.
Critério | Custo padrão | Custo real |
|---|---|---|
Definição | Referência de custo prevista | Custo efetivamente incorrido |
Quando é registrado | Estabelecido no planejamento e revisado quando necessário | Apurado durante a execução |
Como é calculado | Quantidade padrão × preço padrão | Quantidade real × preço real |
Finalidade | Planejar e estabelecer referências | Controlar gastos e verificar desvios |
Exemplo na construção civil | Alvenaria prevista a R$ 450/m² | Alvenaria executada a R$ 520/m² |
A comparação precisa considerar serviços equivalentes, com o mesmo escopo e critério de medição. Dessa forma, alterações de projeto não são confundidas com perdas de eficiência.
Como calcular a análise das variações em uma obra?
A análise das variações compara o custo real com o padrão para identificar diferenças favoráveis ou desfavoráveis. O cálculo pode ser aplicado a serviços, etapas ou insumos específicos, desde que os valores correspondam ao mesmo volume executado. Considere uma obra com os seguintes indicadores:
Indicador | Valor |
|---|---|
Custo padrão da alvenaria | R$ 450/m² |
Custo real da alvenaria | R$ 520/m² |
Área executada | 800 m² |
Custo total previsto | R$ 360.000 |
Custo total real | R$ 416.000 |
Desvio desfavorável | R$ 56.000 |
A fórmula é:
Variação = (Custo real unitário − Custo padrão unitário) × Quantidade executada.
Variação = (520 − 450) × 800.
Variação = R$ 70 × 800 = R$ 56.000.
O resultado demonstra um gasto adicional de R$ 56 mil em relação ao padrão estabelecido. Entretanto, identificar o desvio não significa conhecer sua causa. É necessário separar os efeitos dos preços, do consumo de materiais e da produtividade.
Quais são os principais tipos de variação de custos em obras?
A variação de custos em obras pode resultar de mudanças nos preços dos materiais, consumo acima do previsto ou diferenças na produtividade da mão de obra. Separar esses fatores ajuda a direcionar as ações corretivas.
1. Variação de preço de material
A variação de preço de material mede a diferença entre o valor previsto no orçamento e o preço efetivamente pago pelos insumos. Esse indicador permite identificar aumentos nos custos de aquisição e avaliar seus impactos financeiros, considerando a quantidade comprada durante a execução da obra.
Fórmula: VP = (Preço real − Preço padrão) × Quantidade real.
Considere uma obra que comprou 500 sacos de cimento por R$ 40 cada, enquanto o preço padrão estabelecido no orçamento era de R$ 35. Para identificar a variação, é necessário multiplicar a diferença entre os preços pela quantidade adquirida.
Cálculo: VP = (40 − 35) × 500 = R$ 2.500 desfavoráveis.
O resultado indica que a construtora gastou R$ 2.500 a mais do que o previsto na compra desse material. Essa diferença pode justificar uma revisão das negociações com fornecedores e do mapa de coleta de preços, buscando condições mais adequadas para as próximas aquisições.
2. Variação de quantidade de material
A variação de quantidade de material identifica diferenças entre o consumo previsto e o efetivamente registrado durante a execução de um serviço. Essa análise permite verificar se os insumos foram utilizados conforme o planejamento, considerando o volume produzido e os coeficientes estabelecidos no orçamento.
Fórmula: VQ = (Quantidade real − Quantidade padrão) × Preço padrão.
Considere uma obra que previa utilizar 500 sacos de cimento para executar determinado serviço, mas consumiu 530 unidades. Com o preço padrão estabelecido em R$ 35 por saco, é possível calcular o impacto financeiro das 30 unidades utilizadas além da quantidade planejada.
Cálculo: VQ = (530 − 500) × 35 = R$ 1.050 desfavoráveis.
Nesse cenário, o consumo adicional representa um desvio de R$ 1.050 em relação ao custo padrão. A construtora deve investigar possíveis causas, como desperdício, retrabalho ou inadequação dos coeficientes de consumo, para corrigir os processos e evitar novas perdas nas próximas etapas.
3. Variação de mão de obra
A variação de mão de obra permite avaliar diferenças entre as horas previstas e aquelas efetivamente utilizadas na execução dos serviços. Esse indicador ajuda a identificar perdas de produtividade, dificuldades operacionais e situações que podem elevar os custos com equipes durante o andamento da obra.
Fórmula da variação de eficiência: VM = (Horas reais − Horas padrão) × Custo horário padrão.
Considere uma atividade de construção que tinha previsão de 200 horas de trabalho, mas exigiu 230 horas para ser concluída. Com um custo-horário padrão de R$ 30, a diferença de 30 horas permite calcular o impacto financeiro da produtividade abaixo do esperado.
Cálculo: VM = (230 − 200) × 30 = R$ 900 desfavoráveis.
O resultado demonstra um custo adicional de R$ 900 decorrente das horas excedentes. Para compreender a origem desse desvio, o gestor deve avaliar fatores como atrasos no fornecimento de materiais, interferências entre equipes e condições de execução, além de analisar separadamente possíveis mudanças no custo por hora trabalhada.
Qual a importância da análise das variações para a gestão?
A análise das variações permite identificar desvios antes que se acumulem ao longo do empreendimento. Quando orçamento, compras e medições são acompanhados de forma consistente, o gestor consegue avaliar custos, produtividade e possíveis impactos sobre a margem.
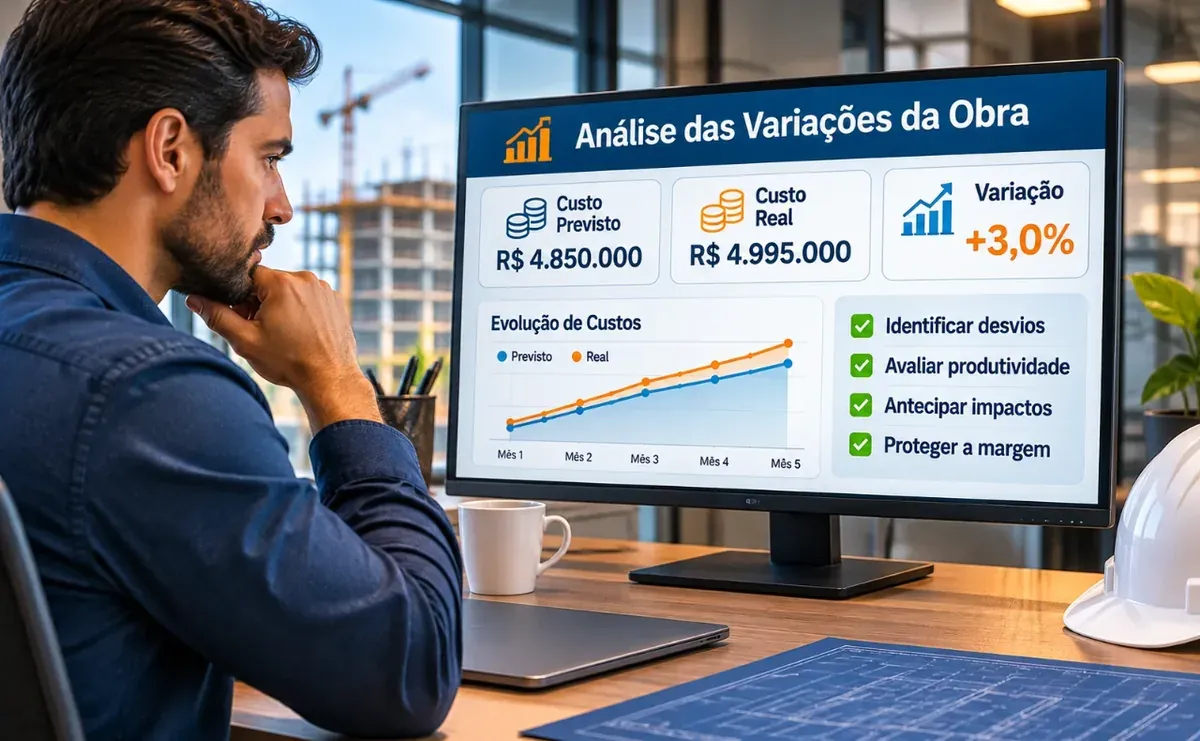
Essa prática fortalece uma cultura orientada por dados. O gerenciamento de custos de obra passa a considerar informações da execução, facilitando decisões sobre fornecedores, equipes e prioridades de intervenção.
Além disso, o 90 Compor apoia a elaboração de orçamentos por meio de composições de custos, bases referenciais, cálculos automatizados e curvas ABC. Esses recursos ajudam a estruturar referências confiáveis para comparar os valores previstos com os custos posteriormente apurados.
Como usar os resultados para melhorar os próximos orçamentos?
Os resultados da análise devem orientar ajustes nos coeficientes, preços e premissas de produtividade utilizados em novos projetos. Esse processo reduz a repetição de erros e torna as estimativas mais aderentes às condições de execução. Para aplicar a melhoria contínua:
Registre os desvios por serviço e identifique suas causas;
Separe aumentos de preços, desperdícios e perdas de produtividade;
Revise as composições e os parâmetros de orçamento;
Atualize as referências com dados históricos consistentes;
Acompanhe os indicadores nas próximas obras.
Essas informações também contribuem para a análise de viabilidade econômica, especialmente na avaliação de riscos e margens previstas.
Perguntas frequentes sobre custo padrão e custo real
O que é variação favorável e desfavorável no custo?
Uma variação favorável ocorre quando o custo real fica abaixo do padrão. A desfavorável acontece quando o gasto supera a referência. Ambas exigem análise, pois uma economia pode resultar de mudanças no escopo ou na qualidade.
Com que frequência fazer a análise de variações em obras?
A periodicidade depende do porte e da duração do empreendimento. Recomenda-se acompanhar os custos nos fechamentos periódicos, preferencialmente mensais, e analisar desvios relevantes assim que forem identificados.
Qual a diferença entre custo padrão e custo orçado?
O custo padrão representa uma referência técnica de consumo e preço. O custo orçado corresponde ao valor previsto no orçamento de determinado projeto, considerando suas condições, composições e demais componentes aplicáveis.
Como a análise de variações se conecta ao controle de obra?
Ela relaciona os custos previstos aos valores efetivamente incorridos na execução. Isso permite investigar diferenças nas medições, no consumo de insumos e na produtividade, orientando ações para preservar a margem.
Transforme a análise das variações em decisões mais precisas
A comparação entre custo padrão e custo real permite identificar onde a execução se afastou do orçamento e quais fatores precisam de correção. Com acompanhamento contínuo, essas informações também tornam os próximos planejamentos mais confiáveis.
A 90TI apoia essa jornada com o 90 Compor, que facilita a elaboração de orçamentos e o planejamento de serviços. Conheça os recursos da solução e fortaleça o controle financeiro dos seus projetos.
2,0/5 - (Total de avaliações: 1)
Gustavo Faleiro é jornalista formado pela PUC Minas e possui MBA em Gestão Estratégica de Marketing pela UNA. Com quase 15 anos de experiência em Marketing Digital, ele é especialista em Marketing de Conteúdo, Inbound Marketing e gestão de canais digitais, atuando com foco em estratégias personalizadas que geram valor real para o público. Desde 2017, integra o time da 90TI, onde lidera iniciativas de conteúdo digital voltadas para o setor de Engenharia e Construção Civil. Ao longo da sua trajetória, desenvolveu e executou dezenas de estratégias alinhadas às soluções tecnológicas da 90TI, além de ministrar palestras e produzir conteúdos especializados sobre inovação, produtividade e transformação digital no canteiro de obras. No blog da 90TI, é responsável pela produção de conteúdos sobre temas como orçamento e planejamento de obras, manutenção de equipamentos, gestão integrada, ERP para construção civil, tendências de mercado, inovação no setor e muito mais. Sua atuação estratégica tem papel fundamental na missão da 90TI de transformar digitalmente o canteiro de obras por meio de tecnologia.